Inicio / Documentación para Reclamos de Seguro

Documentación para su Reclamo de Seguro, con Honestidad

El daño por tormenta o granizo es estresante. Hacemos la parte del techo simple — documentando su daño con claridad para que su reclamo tenga evidencia sólida.
Por favor lea: PL Roofing & Remodeling es un contratista de techos asegurado y no actúa como ajustador público de seguros. No garantizamos la aprobación del reclamo, exención de deducible, pagos del seguro ni resultados legales. Documentamos su techo y proveemos un estimado; su aseguranza determina su reclamo.

¿Está en Spring, TX? Visite nuestra página de documentación para reclamos de seguro en Spring para detalles específicos de su vecindario.

Cómo funciona

Nuestro Proceso de 4 Pasos

Inspeccionar

Documentamos su techo con fotos de dron y de tierra, identificando daño por tormenta o granizo.

Documentar

Medidas y un estimado de contratista por escrito para compartir con su aseguranza.

Explicar

Proveemos la documentación y respondemos las preguntas de construcción de su ajustador.

Construir

Una vez que su aseguranza aprueba el reclamo, completamos el trabajo con documentación de cierre.

Lo que hacemos — y no

Claros Sobre Nuestro Rol

✓ Sí hacemos

Inspeccionar y documentar daño · dar medidas y estimados · aportar evidencia para su reclamo · completar el trabajo aprobado con garantía.

✗ No hacemos

Negociar su reclamo · actuar como ajustador público · prometer aprobación, pagos o exención de deducible · hacer promesas legales.

La ley de Texas (Código de Seguros, Capítulo 707) prohíbe que un contratista pague o reembolse su deducible de seguro. La cumplimos — su deducible es su responsabilidad, como exige su póliza.

¿Cree que Tiene Daño por Tormenta?

Comience con una inspección gratis y documentada. Le diremos con honestidad lo que encontremos.

Comience aquí

Solicite Ayuda Documentada por Daño de Tormenta

Cuéntenos qué pasó. Agendaremos una inspección de techo gratis y documentada, y le daremos un estimado de contratista honesto que puede compartir con su aseguranza — sin presión, sin juegos de ajustador público.

Gratis y Documentada

Fotos de dron y de tierra de su techo, sin costo.

Estimado por Escrito

Un estimado de contratista detallado para su expediente del reclamo.

Hallazgos Honestos

Le decimos con claridad si tiene daño por tormenta.

Bilingüe

Servicio completo en inglés o español.

PL Roofing & Remodeling es un contratista de techos y no actúa como ajustador público de seguros. No garantizamos la aprobación del reclamo, pagos ni exención de deducible (Código de Seguros de Texas, Capítulo 707).

Inspección Gratis por Daño de Tormenta

Confirmaremos una hora en un día hábil.

Requerido
Requerido
Requerido
Requerido

El consentimiento no es condición para recibir servicio. Vea nuestra Política de Privacidad.

Educación sobre seguros

Entienda Su Reclamo

El lenguaje de los seguros puede ser confuso. Aquí le explicamos en palabras sencillas los términos que más nos preguntan los propietarios, para que siempre sepa en qué punto está su reclamo. Recuerde: somos su contratista de techos, no un ajustador público — su aseguradora decide su reclamo.

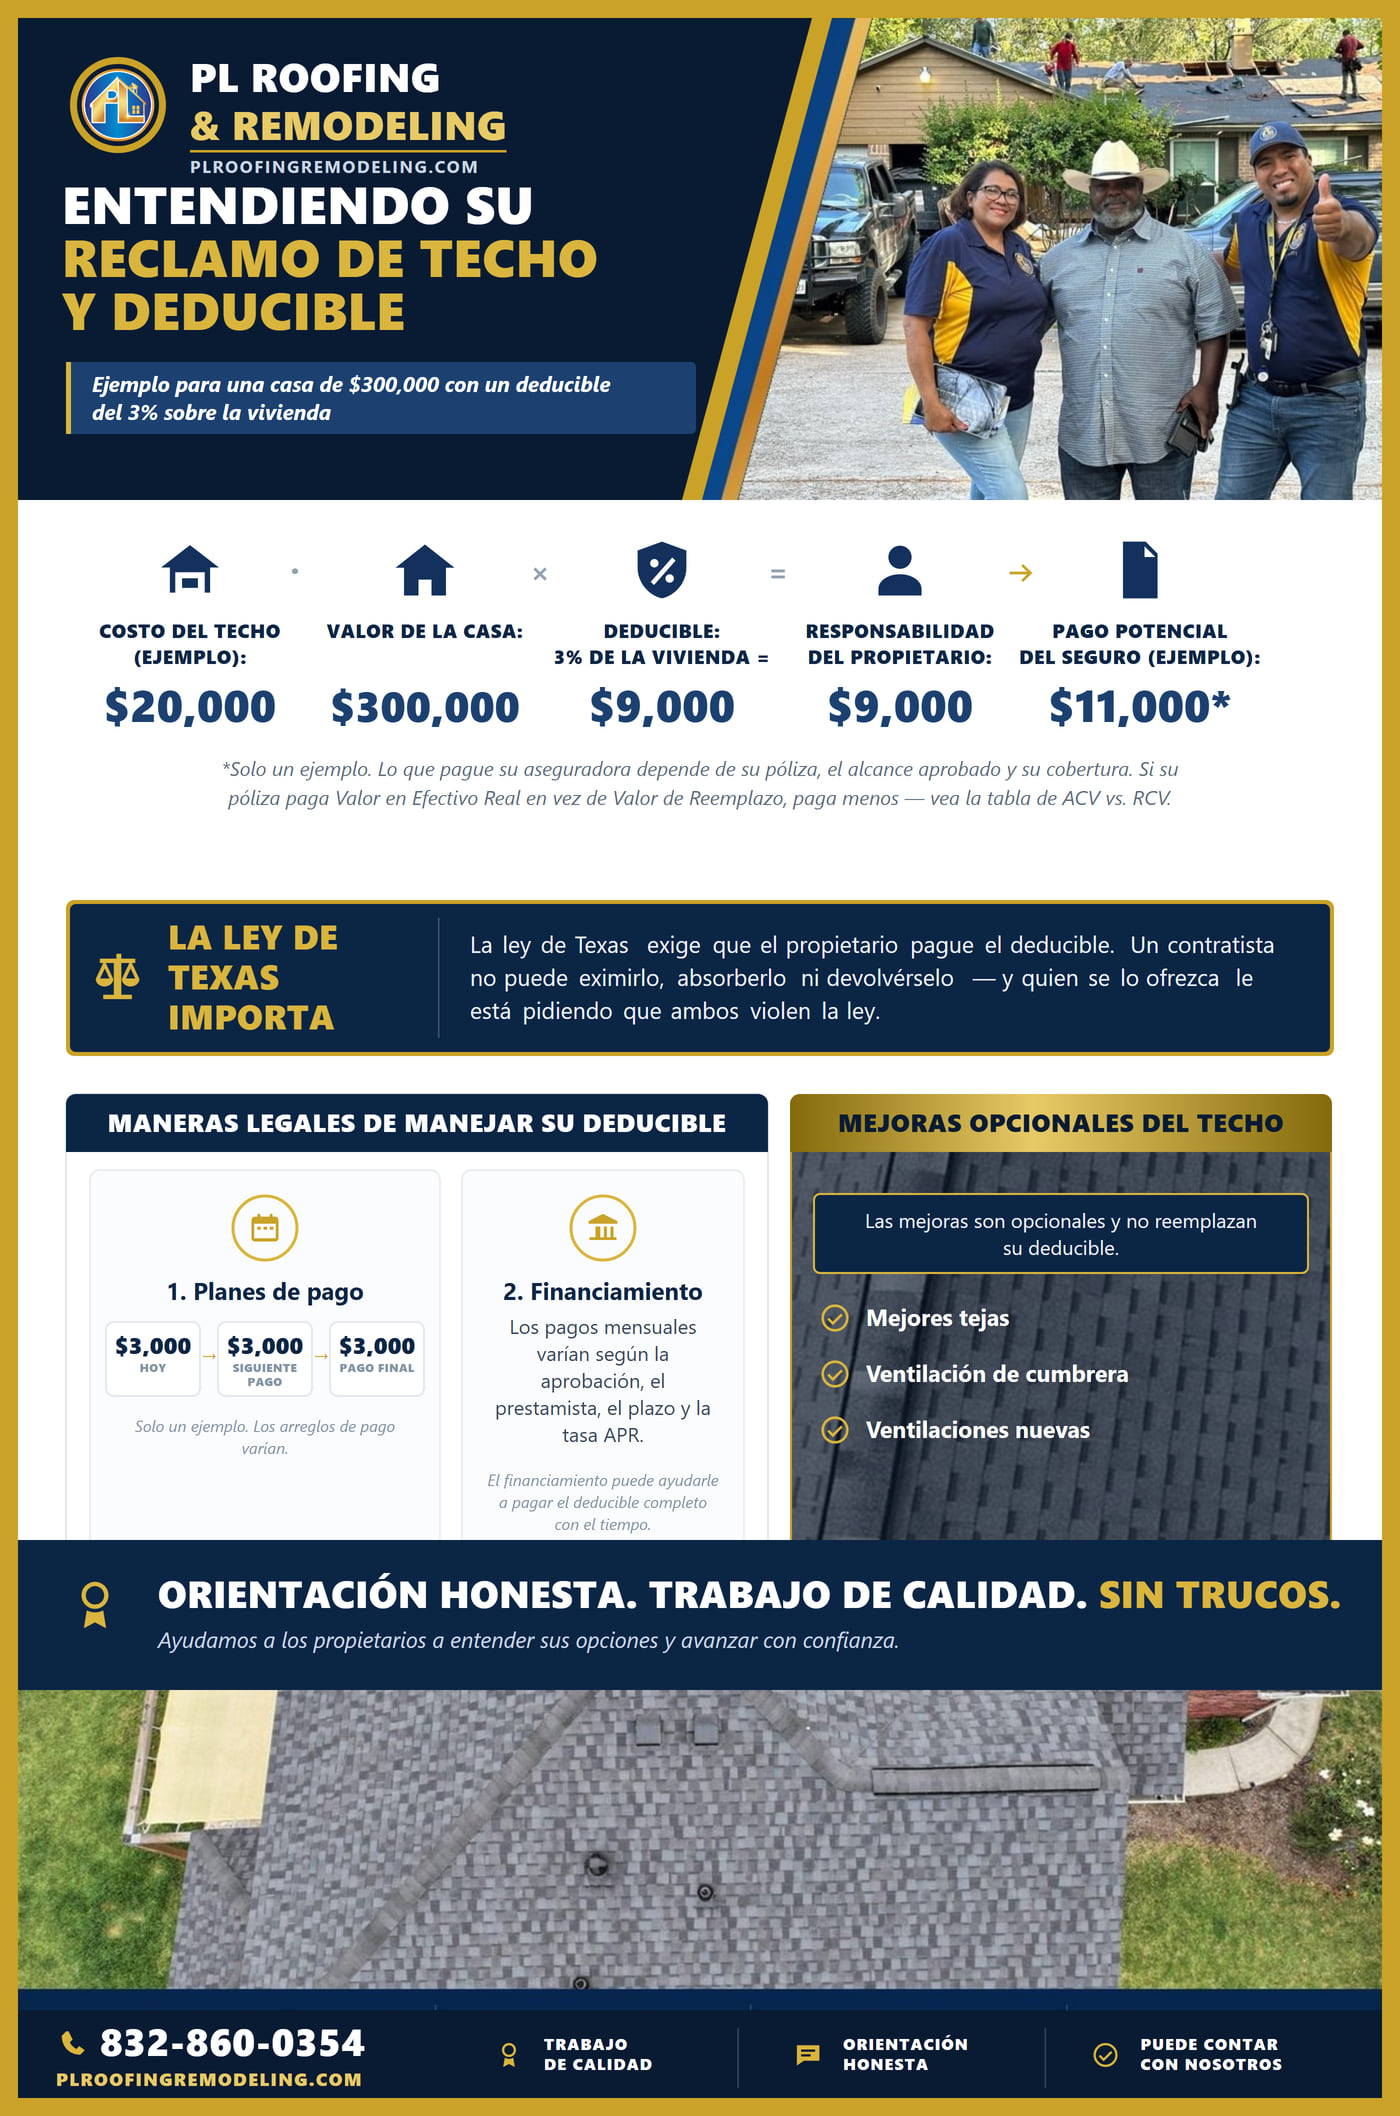
Su deducible

La parte de la reparación que usted paga, según su póliza. Por ley de Texas (Código de Seguros, Capítulo 707) un contratista no puede eximirlo ni absorberlo — quien lo ofrezca es una señal de alerta.

Vea cómo funciona un deducible
Tabla para una casa de $300,000 con un deducible del 3% sobre la vivienda: un techo de $20,000, $9,000 que paga el propietario y unos $11,000 que paga el seguro. Indica que la ley de Texas exige que el propietario pague el deducible y que un contratista no puede eximirlo, absorberlo ni devolvérselo, y muestra las alternativas legales — planes de pago y financiamiento — y que las mejoras opcionales del techo no reemplazan el deducible.
Abrir la tabla en tamaño completo

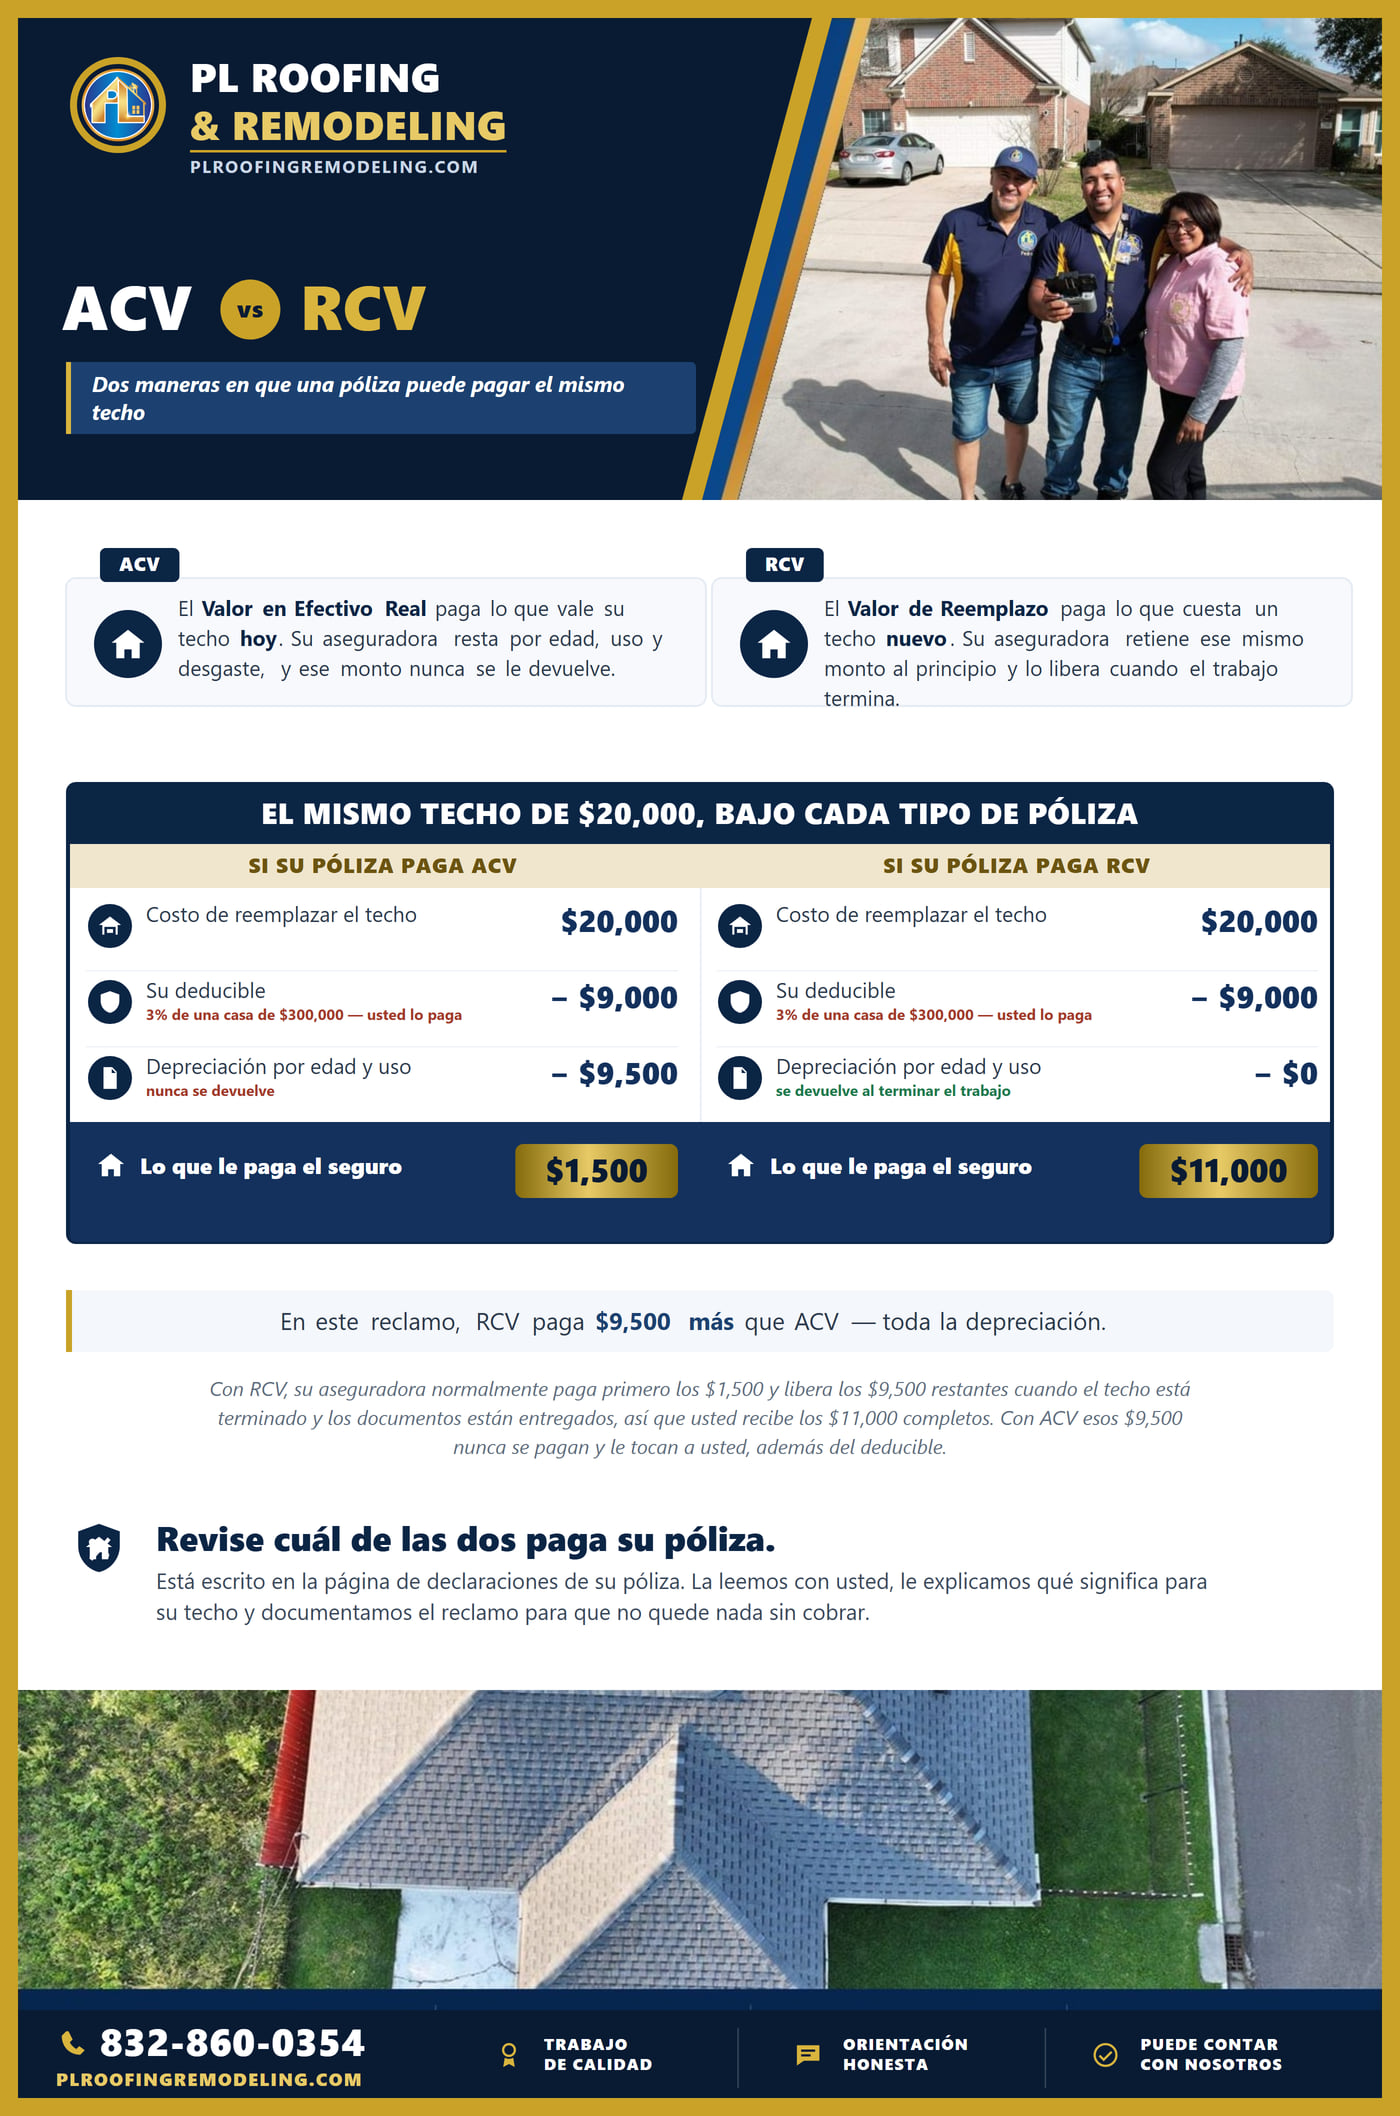
ACV vs. RCV

El Valor en Efectivo Real (ACV) es el monto depreciado; el Valor de Reemplazo (RCV) es el costo completo de reemplazo. Muchas pólizas pagan primero el ACV y liberan el resto al completarse el trabajo.

Vea la tabla de ACV vs. RCV
Tabla que compara el Valor en Efectivo Real con el Valor de Reemplazo sobre el mismo reclamo de un techo de $20,000. Ambos restan el deducible de $9,000. ACV además resta $9,500 de depreciación que nunca se devuelve y paga $1,500; RCV no resta nada y paga $11,000, es decir $9,500 más. Una nota explica que una póliza RCV paga primero los $1,500 y libera los $9,500 restantes cuando el techo está terminado y documentado.
Abrir la tabla en tamaño completo

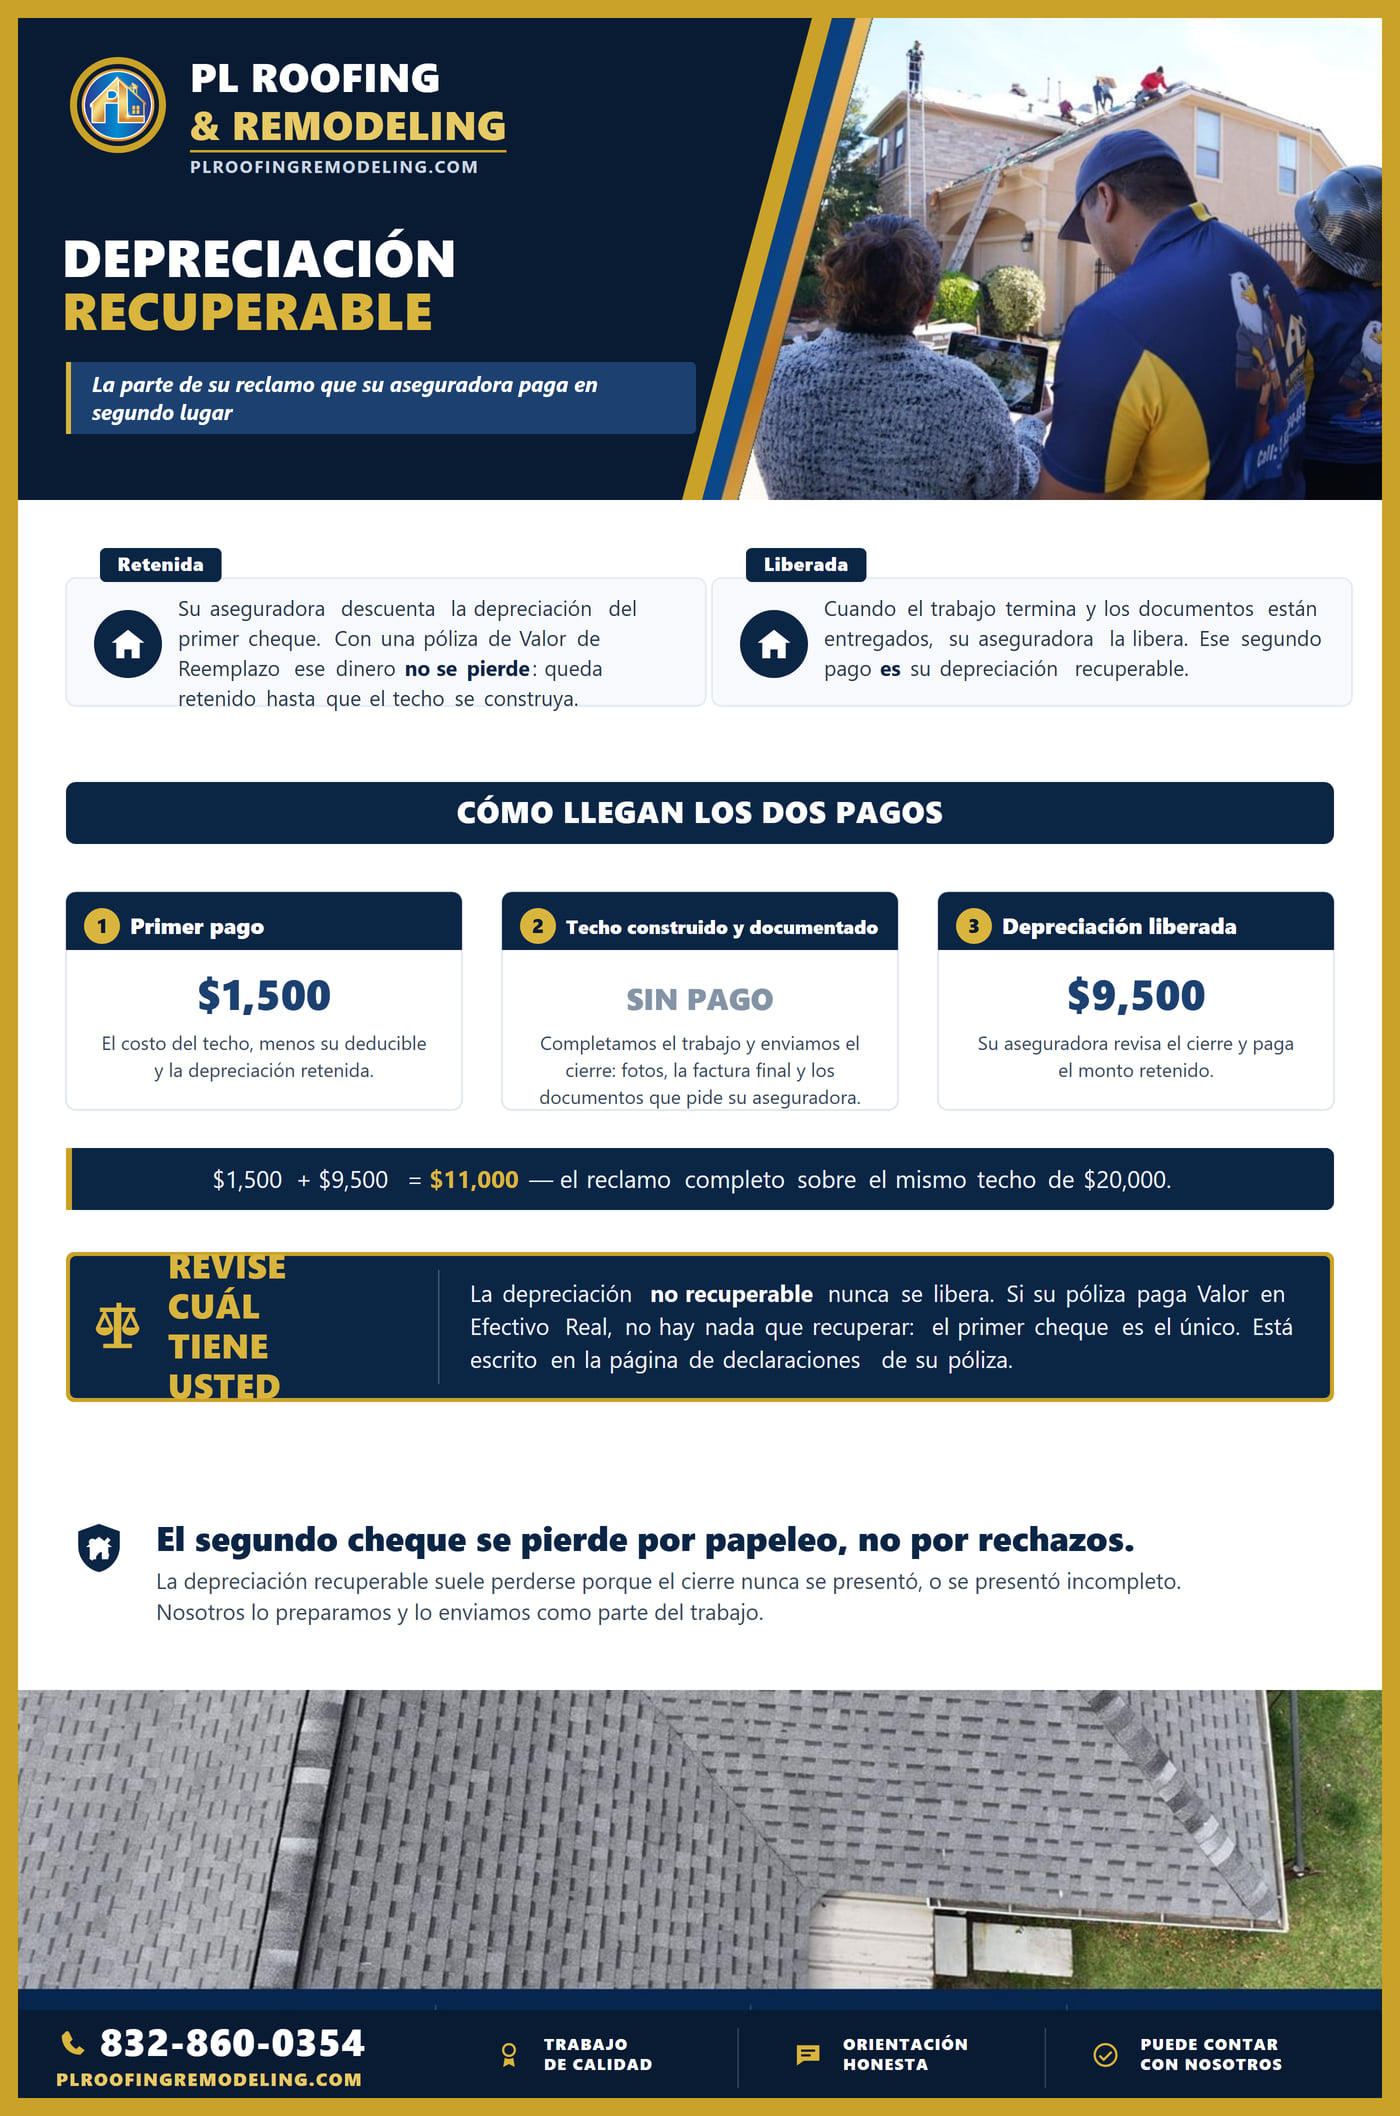
Depreciación recuperable

El monto que su aseguradora retiene y libera después de que las reparaciones se terminan y documentan. Le entregamos el papeleo de cierre que ayuda a recuperarlo.

Vea cómo funciona el segundo pago
Tabla que explica la depreciación recuperable como el segundo pago de un reclamo. Muestra tres etapas sobre el mismo techo de $20,000: un primer pago de $1,500, el techo construido y documentado, y $9,500 de depreciación liberados después, para un total de $11,000. Una advertencia explica que la depreciación no recuperable nunca se libera y que una póliza de Valor en Efectivo Real no tiene nada que recuperar.
Abrir la tabla en tamaño completo

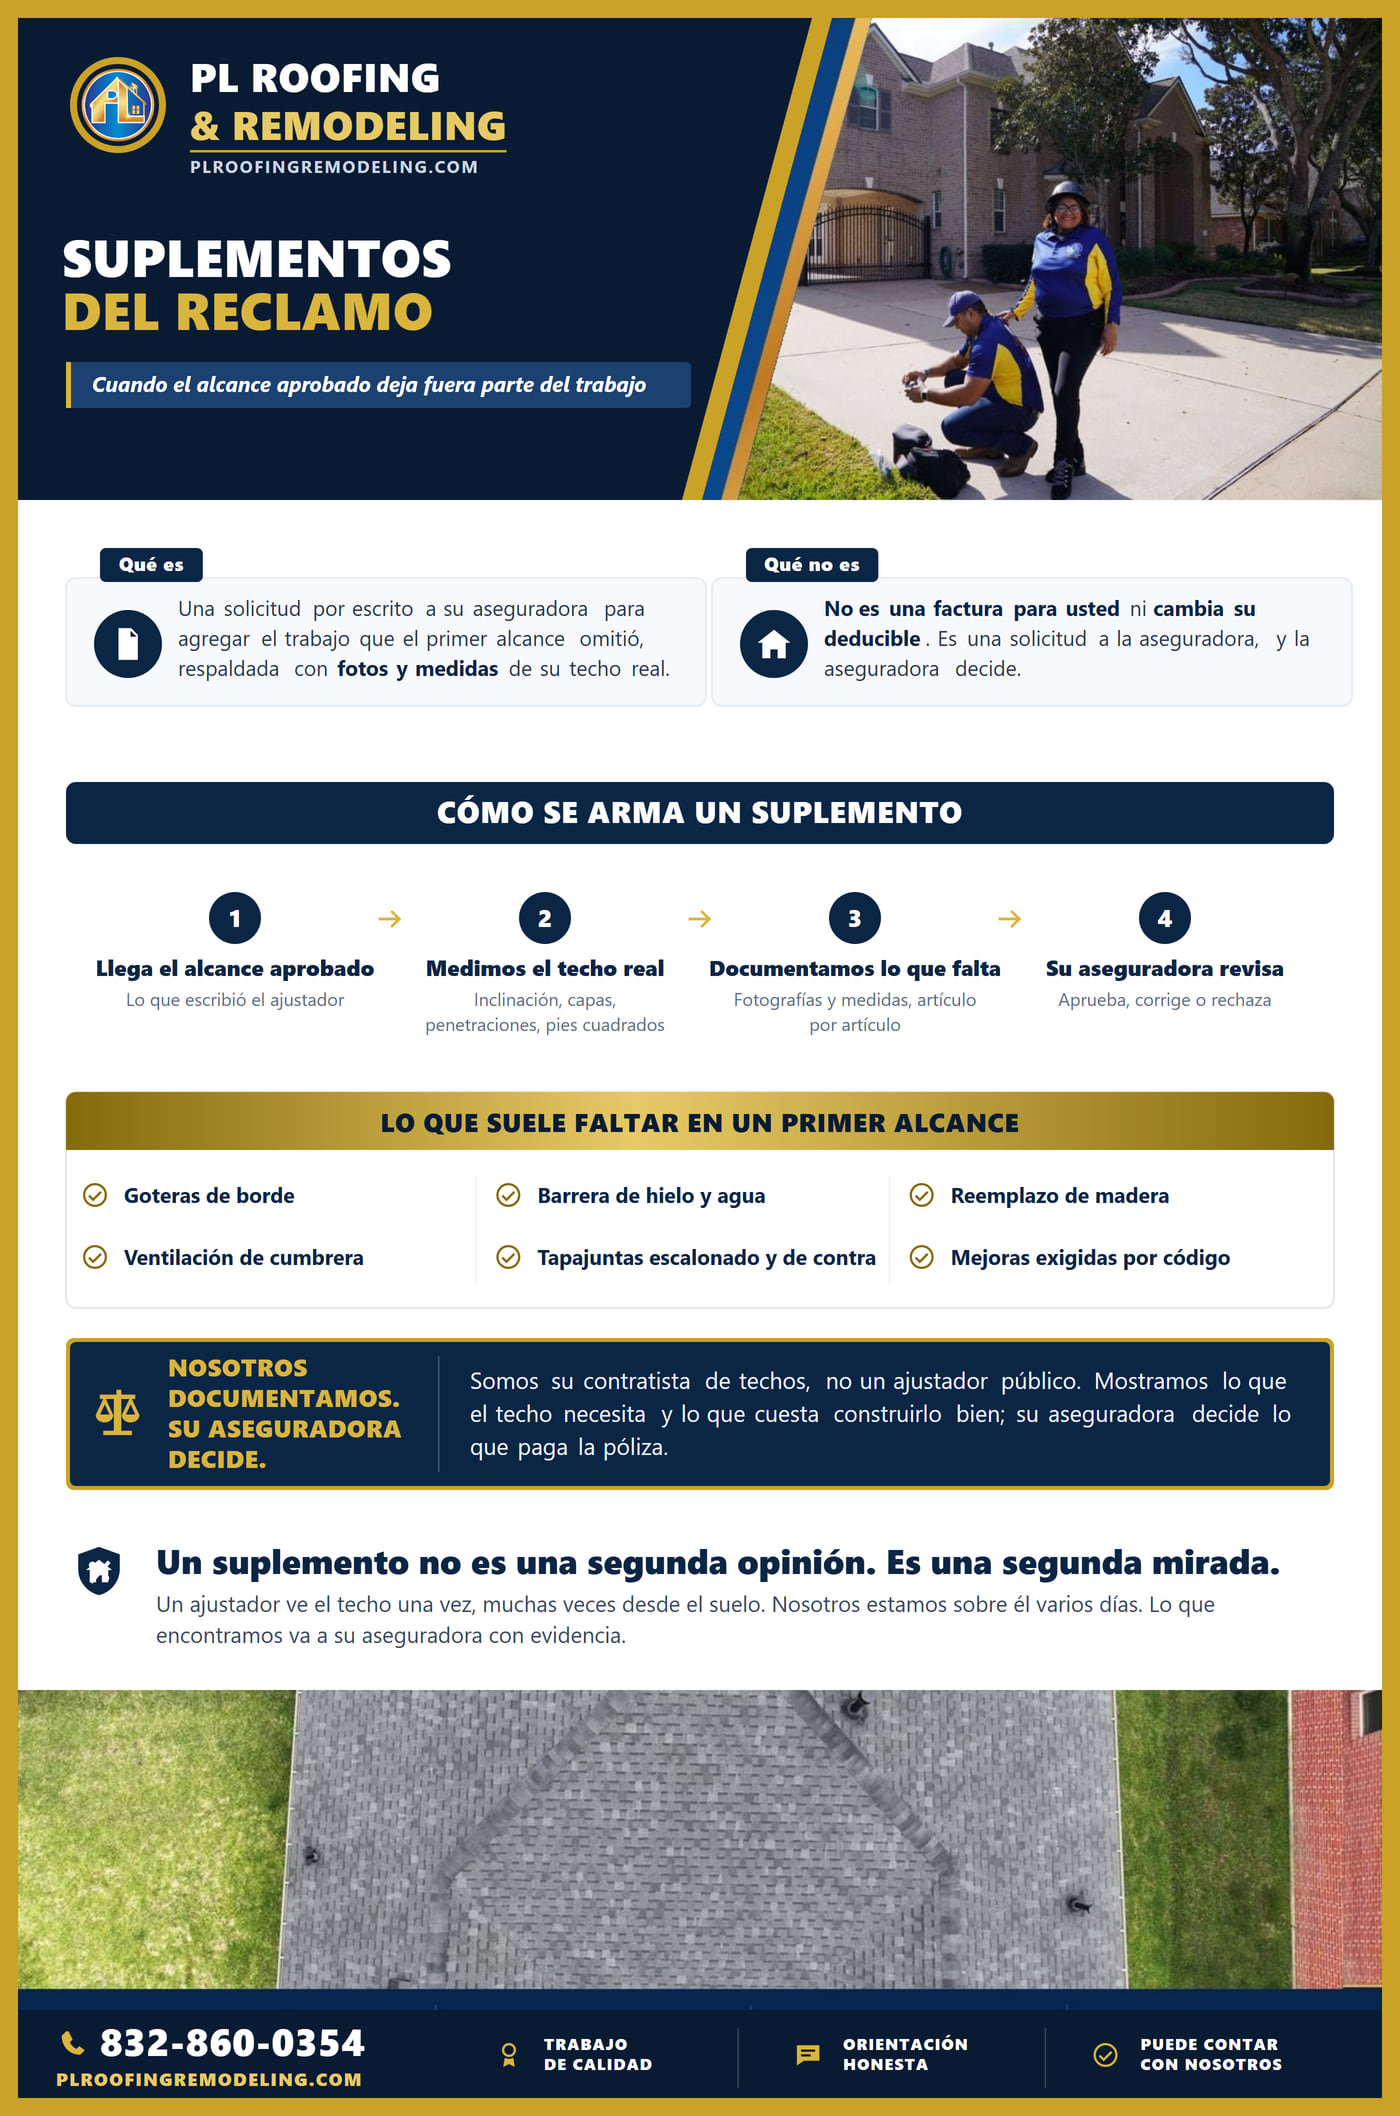
Suplementos

Si el alcance del ajustador omite daños o requisitos del código, lo documentamos y preparamos un estimado suplementario, con fotos y medidas, para que su aseguradora lo revise.

Vea cómo se arma un suplemento
Tabla que explica un suplemento de reclamo de techo: una solicitud por escrito a la aseguradora para agregar el trabajo que el primer alcance aprobado omitió, respaldada con fotografías y medidas. Muestra cuatro etapas — llega el alcance aprobado, se mide el techo, se documenta lo que falta, la aseguradora revisa — enumera lo que suele faltar, como goteras de borde, barrera de hielo y agua, reemplazo de madera, ventilación de cumbrera, tapajuntas y mejoras exigidas por código, e indica que un suplemento no es una factura para el propietario y no cambia su deducible.
Abrir la tabla en tamaño completo

Su reclamo, paso a paso

Presentar y documentar

Inspeccionamos y documentamos el daño; usted presenta el reclamo con su aseguradora.

Inspección del ajustador

A petición suya, podemos estar presentes cuando su ajustador inspeccione el techo para señalar el daño que documentamos y responder preguntas de construcción. No negociamos el reclamo.

Alcance y decisión

Su aseguradora define el alcance aprobado. Si falta algo, podemos documentarlo en un estimado suplementario para que su aseguradora lo revise.

Reparación y depreciación

Completamos el trabajo aprobado, documentamos el cierre y le entregamos los documentos de cierre para solicitar la depreciación recuperable.

Preguntas comunes

Preguntas Frecuentes sobre Reclamos

¿Manejarán todo mi reclamo de seguro?

No. Documentamos el daño del techo y proveemos un estimado de contratista. Usted presenta y maneja el reclamo con su aseguranza. No somos ajustador público.

¿Pueden eximir o cubrir mi deducible?

No. La ley de Texas prohíbe que los contratistas paguen o reembolsen su deducible de seguro, y cumplimos la ley.

¿Qué pasa si niegan mi reclamo?

Aún puede avanzar con una reparación o reemplazo en sus propios términos. De cualquier manera le daremos un estimado claro y sus opciones.

¿Qué tan pronto debo inspeccionar después de una tormenta?

Tan pronto como sea seguro. La documentación rápida ayuda a su reclamo y previene más daño por agua. Llámenos para lona de emergencia si la necesita.